Ecuación contable ampliada – Ejemplos | Concepto
¿Qué es la ecuación contable ampliada?
La ecuación contable ampliada toma la ecuación contable básica y divide el patrimonio en sus cuatro elementos principales: capital del propietario, retiros del propietario, ingresos y gastos. Tanto la sección de activos como de pasivos de la ecuación básica permanece igual en la ecuación expandida.
La ampliación de la sección de capital muestra cómo se creó el capital a partir de dos fuentes principales: las contribuciones de los inversores y las ganancias de la empresa. Por el contrario, el capital social disminuyó debido a que los inversores abandonaron la empresa y las pérdidas de la empresa.
La ecuación contable ampliada también demuestra la relación entre el balance y el estado de resultados al ver cómo los ingresos y los gastos fluyen hacia el capital social de la empresa.
Dado que las corporaciones, sociedades y empresas unipersonales son diferentes tipos de entidades, tienen diferentes tipos de propietarios. Por ejemplo, las corporaciones tienen accionistas y cuentas de capital pagado; donde, como, las asociaciones tienen cuentas de contribución y distribución del propietario. Por lo tanto, todas estas entidades tienen una ecuación expandida ligeramente diferente.
Diferentes tipos de ecuación contable ampliada
Aquí está la ecuación contable ampliada para una corporación.

Aquí está la ecuación contable ampliada para una sociedad.

Aquí está la ecuación contable ampliada para una empresa unipersonal.

Observe que todos los activos y pasivos de las ecuaciones siguen siendo los mismos, solo se cambian las cuentas de propiedad.
Ejemplos de
Cómo utilizar la ecuación contable ampliada
Echemos un vistazo a algunos ejemplos de transacciones comerciales de una corporación para ver cómo afectan su ecuación ampliada.
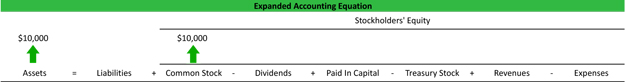
– A principios de año, se formó la Corporación X y se emitieron acciones con valor nominal de 1,000, $ 10. X recibe el efectivo de los nuevos accionistas y también les otorga acciones en la empresa. Así, los activos aumentan y las acciones ordinarias aumentan.
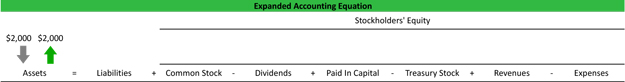
– X usa $ 2,000 de su efectivo para comprar un equipo nuevo. Esta transacción disminuye los activos cuando se distribuye el efectivo y aumenta los activos cuando se recibe el nuevo equipo.
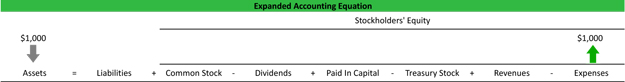
– X contrata a un empleado para comenzar a producir productos con su nuevo equipo. Después de dos semanas, X corta un cheque de nómina a su empleado. El desembolso de efectivo reduce los activos y el gasto de nómina se registra como una reducción del patrimonio.
– Al final del año, X termina con grandes ganancias y la dirección decide emitir dividendos a sus accionistas. X emite un dividendo de $ 10,000 a sus accionistas. Cuando se emiten dividendos, se desembolsa efectivo a los accionistas reduciendo los activos mientras que los dividendos reducen el patrimonio.
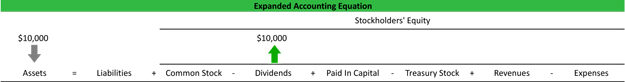
Como puede ver en todos estos ejemplos, la ecuación expandida siempre se equilibra como la ecuación básica.